10月12日中午,北京朝阳警方发布了一则警情通报,标志着持续了20年的“宜信神话”终结。通报内容简短:依法对宜信相关公司涉嫌违法犯罪立案侦查元鼎证券,实际控制人唐某、赵某等多名犯罪嫌疑人已被依法采取刑事强制措施。
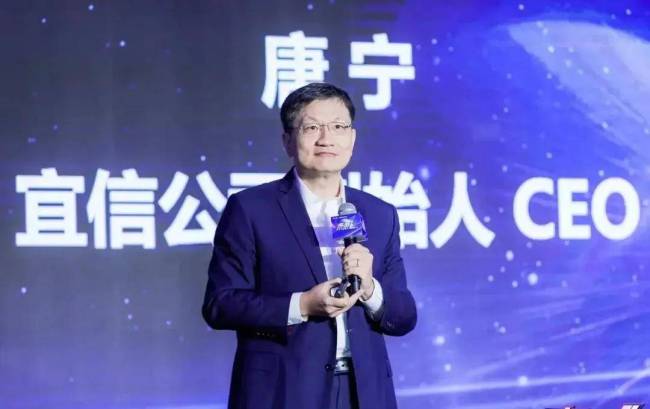
就在前一天晚上,宜信向投资者推送了一封致歉信,承认公司可能资不抵债,偿债缺口较大,底层资产质量差到连市场化处置都没人接盘。从2006年唐宁在北京创立宜信,到2026年实控人被采取强制措施,刚好20年。这期间,宜信成为中国P2P行业的开山鼻祖,第一个赴美上市的互金标杆,无数高净值人群口中稳如泰山的财富管家。如今大厦倾塌,一个时代彻底结束了。
唐宁的履历在中国P2P行业堪称顶级。北大数学系毕业,赴美攻读经济学,入职华尔街DLJ投资银行,还专程跑到孟加拉国学习小额信贷模式。回国后,他担任亚信科技战略投资与并购总监,并以天使投资人身份投资了达内IT培训。发现学员拿不出上万培训费后,他个人拿出资金借给约100名培训学员,这批学员最终全部按期还款。这次试验成为后来宜信业务的起点。
2006年,唐宁在北京中关村创办了宜信。那时中国民间金融处于蛮荒年代,银行门槛高,民间借贷混乱且成本极高,个人征信体系几乎空白。国外P2P是纯粹的信息中介,但国内不具备成熟的基础。唐宁没有照搬国外模式,而是发明了一套线下债权转让模式:先由唐宁本人作为第一出借人把钱放给借款人,再把债权拆分成不同期限、不同金额的份额,包装成理财产品卖给投资人。这套模式解决了普通人借钱难的问题,也提供了高于银行存款的理财渠道。宜信迅速做大,唐宁一度被称为“中国累计放贷最多的个人”。
然而,这种模式的本质是平台从中介变成了信用中枢,绕开了监管限制,快速扩大规模,但也埋下了资金池、期限错配、刚性兑付的风险。在金融监管相对宽松、民间财富渴求高收益的背景下,这套模式所向披靡。2015年,宜人贷登陆纽交所,成为“中国P2P海外上市第一股”。那是宜信的高光时刻,也是整个P2P行业的巅峰。
2018年,P2P全面爆雷,监管风暴席卷整个行业。唐宁带领宜信转型,逐渐清退P2P网贷业务,转向助贷赛道;财富管理端则主打面向高净值人群的类固收产品。很多人以为宜信成功上岸,但其本质仍是过去的债权打包转让模式。早在2021年,《证券时报》就曾披露宜信存在资金池、期限错配特征,底层资产明细对投资者完全屏蔽。靠着“15年零违约”的金字招牌,宜信吸纳了数万名高净值客户,管理规模一度达到数百亿级。
助贷业务也在狂飙。靠着给银行等持牌机构做流量和风控辅助,宜信吃下了消费金融爆发的红利。但无论是助贷还是类固收,宜信的盈利逻辑从未改变——吃息差,靠规模。长期债权拆成短期产品卖,新钱还旧钱的游戏一旦启动,只能靠规模扩张来维持。所谓的刚兑,不是资产真的足够安全,而是用新增业务的收益、用后续投资者的钱,去覆盖前面的风险。
2025年,监管对助贷行业打出组合拳,掐断隐形收费通道,明确综合融资成本上限,要求助贷机构回归科技服务本质。这直接砍断了宜信助贷业务的高利润来源,2025年四季度,宜人智科录得近三年首次单季亏损,促成贷款规模环比暴跌40%。另一边,资管新规的持续落地和地方金交所的全面关停,彻底堵死了类固收产品的发行渠道。经济下行周期里,个人信贷逾期率攀升,原本就质量一般的消费贷坏账高企。宜信手里的债权越来越难变现,也越来越不值钱。
2026年5月22日,宜信突然宣布全面停止类固收产品兑付,启动所谓良性清退,承诺4到6周公布清退方案。那一天,无数投资人的天塌了。有人前一周刚追加了几百万投资,有人把养老钱全部投了进去,他们等来的却是漫长的等待和越来越坏的消息。停兑三个月后,市场上出现了第三方机构收购债权,最高只给净本金的3折。很多人无法接受,却又无可奈何。
随着宜信的倒下,中国最后一个具有全国影响力的、从P2P时代走过来的民间财富管理品牌彻底崩塌了。二十年,一场大梦。从P2P全军覆没,到类固收全面清退,所有试图绕过监管、用创新名义开展存贷业务的民间金融模式,几乎全部以失败告终。这场实验从一开始就注定了结局。金融的本质是风险管控,而所有的民间金融创新,本质上都是在做一件事:试图用更低的监管成本,做和银行一样的生意,赚更高的息差。一旦规模无法持续增长,游戏必然崩盘。宜信的唐宁如此,当年的e租宝如此,所有爆雷的平台莫不如此。
一切都结束了。结束的不仅是宜信这家公司,不仅是唐宁的个人传奇,更是一个时代。那个靠着概念包装、监管套利、刚性兑付就能圈钱的野蛮生长时代元鼎证券,彻底翻篇了。这个代价太过沉重,落在数十万投资者的家庭账户上,落在中国金融科技的行业口碑上,落在每一个相信过普惠金融梦想的人的心里。历史总会向前走,但有些人和有些钱,永远留在了昨天。
元鼎证券_专业交易服务平台——助你把握资本增长新节奏,期待你的加入!提示:本文来自互联网,不代表本网站观点。

